
5 de octubre de 2026
Banxico dijo que no seguiría a la Fed. El peso lleva tres semanas pagándolo.
🌱 Primavera · convicción en observación · 1ª edición sin dato fresco de crecimiento
Primero, la corrección
El 24 de septiembre Banxico publicó su decisión de política monetaria. La edición #13 de este newsletter salió el 26, dos días después, y no la mencionó. Peor: fechó mal la reunión.
No hubo nada en los datos que lo delatara. Banxico mantuvo la tasa en 6.50%, así que la serie no cambió de valor y ninguna de las alertas automáticas que corremos cada semana podía dispararse. Un comunicado que confirma la tasa no mueve ningún número, y aun así era la noticia macro de la semana.
Lo que decía ese comunicado, en tres puntos:
Unanimidad para mantener, cuarta decisión consecutiva sin movimiento.
La inflación no converge a la meta de 3% hasta el cuarto trimestre de 2027, y el balance de riesgos tiene sesgo al alza.
México y Estados Unidos están en etapas distintas del ciclo, así que la política monetaria mexicana “no tendría que reaccionar de manera mecánica” a los ajustes de la Fed.
El tercer punto es el que ordena esta edición. El primero y el segundo obligan a corregir algo que publicamos durante catorce semanas seguidas.
La historia: la independencia monetaria se paga en el tipo de cambio
La Fed subió 25 puntos base el 16 de septiembre y señaló al menos un alza más este año. Ocho días después Banxico dijo, en efecto, que no piensa seguirla.
Un apunte que llegó el viernes, con la edición casi cerrada: el reporte de empleo de septiembre en Estados Unidos salió mucho más débil de lo esperado: 29 mil plazas contra 84 mil previstas, desempleo en 4.2%, y 60 mil empleos borrados de los meses anteriores por revisión. El mercado pasó a descontar que la Fed se queda quieta en octubre, con una probabilidad de 83%. Eso no deshace la divergencia que cuenta esta edición: la Fed ya subió, Banxico no la siguió, y el peso ya cobró la factura. Lo que cambia es el futuro de esa divergencia, y ahí el siguiente dato manda más que cualquier pronóstico nuestro.
Es una postura defendible y está bien fundamentada: México tiene holgura en la actividad, no hay presiones de demanda y la tasa real local sigue siendo de las más altas entre emergentes comparables. Pero una divergencia de política monetaria no es gratis, y el precio se cobra en algún lado. Normalmente, en la moneda.
En tres semanas el peso pasó de 16.97 a 18.19 pesos por dólar al cierre del viernes 2 de octubre: tres semanas consecutivas de depreciación, 7.2% acumulado. Tocó 18.37 el 1 de octubre. Medido solo desde el comunicado, la cuenta es de 17.25 a 18.19, un 5.5%.
Conviene no sobreexplicar: parte de ese movimiento es dólar global, no peso. El índice dólar amplio subió 0.7% en la semana. Pero el peso cayó 2.7%, cerca de dos puntos porcentuales por encima de lo que explicaría el dólar solo. Esa diferencia es local.
Y el propio Banxico lo había anticipado. Entre los riesgos al alza para la inflación que lista el comunicado del 24 aparece, textualmente, “una tendencia a la depreciación del peso mexicano”. Nueve días después de nombrarlo, ocurrió.
La corrección de fondo: bonos largos pierde su premisa
Desde la edición #01, los bonos de largo plazo han estado en verde en el scorecard. Catorce ediciones. El argumento publicado fue siempre el mismo mecanismo: cuando Banxico recorta, los bonos que ya existen, que pagan tasas más altas, valen más.
Ese mecanismo es correcto. La premisa que lo activaba, no.
El comunicado del 24 no solo mantuvo la tasa: proyectó la convergencia a la meta hasta finales de 2027, declaró el balance de riesgos con sesgo al alza, y entre los factores que la Junta valoró está “el grado de restricción monetaria implementado”. Es decir: considera que el nivel actual de restricción es el apropiado. El recorte que sostenía el verde no está cerca.
Hay además un dato que no es pronóstico sino descripción, y viene del mismo comunicado: “las tasas de interés de valores gubernamentales en México se incrementaron en la mayoría de sus plazos”. Las tasas subieron. Los precios de esos bonos bajaron.
Dicho sin rodeos: durante este período describimos como favorable el entorno de un activo que perdió valor. No fue un pronóstico fallido (este newsletter no pronostica), pero sí fue una lectura del entorno que el entorno contradijo, y eso es más incómodo de admitir.
Bonos largos pasa de 🟢 a 🟡. Es el primer cambio de esa celda en catorce ediciones. No baja a rojo porque la desinflación subyacente sigue en pie (3.88% anual y cediendo) y es el argumento estructural. Lo que desapareció es el catalizador.
El asterisco: dos lecturas del mismo trimestre
El IGAE de julio llegó en +3.34% anual. Por la regla de tres meses que usamos para clasificar el régimen, el eje de crecimiento acelera y la estación es Primavera.
Banxico, en el mismo comunicado, dice que en el tercer trimestre “la economía habría moderado su ritmo de expansión” y que “persisten riesgos a la baja”.
Julio es el primer mes de ese trimestre. El banco central tiene visibilidad de agosto y septiembre que el IGAE todavía no publica, y el PMI manufacturero de agosto (49.8, debajo del umbral de expansión) apunta en su dirección.
Esto no cambia la estación. La regla es la regla y corre sobre el dato oficial. Lo que cambia es la convicción con la que la sostenemos: pasa a en observación. El árbitro es el IGAE de agosto, hacia el 25 de octubre.
El scorecard de esta semana
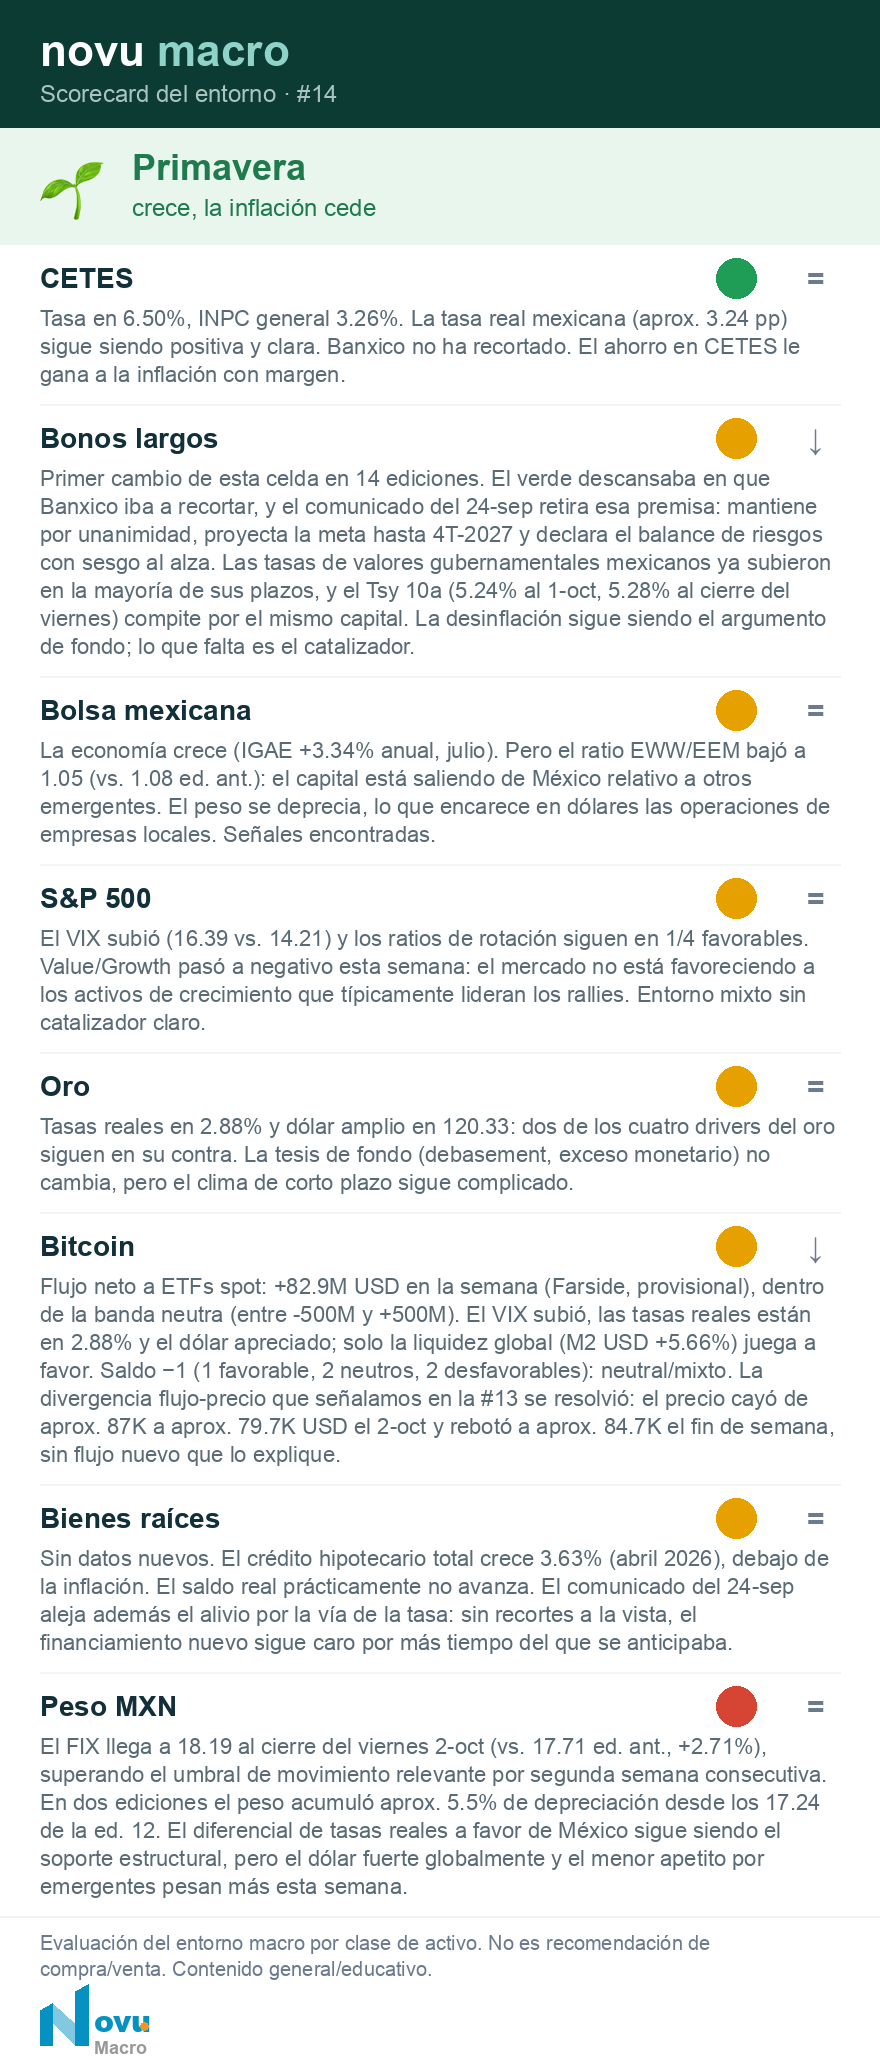
Dos cambios.
Bonos largos: 🟢 → 🟡. Explicado arriba.
Bitcoin: 🟢 → 🟡. La edición pasada subió a verde con un flujo de +2,400 millones de dólares a ETFs spot, el más alto desde octubre de 2025, y señalamos como anomalía que el precio no reaccionara. Esta semana se resolvió, y no a favor: el flujo se normalizó a 82.9 millones, dentro de la banda neutra de nuestra tabla, y el precio cayó de unos 87 mil a unos 79.7 mil dólares el viernes. El fin de semana rebotó a unos 84.7 mil, pero sin flujo nuevo que lo sostenga: es rebote de precio, no demanda institucional de regreso. De los cinco drivers que seguimos, solo la liquidez global juega a favor; las tasas reales en 2.88%, el dólar apreciándose y un VIX más alto juegan en contra.
Y hay que decir algo más, porque es la tercera corrección de esta edición: el verde de la semana pasada no debió serlo. Nuestra propia tabla pide cuatro de cinco drivers a favor para el verde, y la #13 tenía tres. La edición lo escribió así, con el número a la vista, y aun así puso el semáforo en verde. Fue un error de aplicación, no de datos: esa celda era amarilla incluso con el flujo récord de 2,400 millones. Así que de los dos cambios de hoy, este es sólo a medias un cambio de mercado.
(Nota: la cifra del viernes seguía incompleta en la fuente al cerrar esta edición el domingo 4 (Farside aún no publicaba la entrada de IBIT de ese día), así que el total de la semana es provisional. Para que cambiara de categoría tendría que entrar por encima de 417 millones en un solo día, más del doble de su mejor día de la semana.)
Lo que esto significa para el entorno de cada clase de activo
Renta fija corta en pesos. La tasa real sigue siendo el punto más sólido del mapa local: 6.50% nominal contra 3.26% de inflación general deja cerca de 3.2 puntos reales. Y con Banxico fuera del ciclo de recortes por ahora, esa ventana no se cierra tan rápido como el newsletter venía anticipando.
Duración en pesos. El entorno se complica por dos vías simultáneas: sin catalizador local, y con el Tsy a 10 años de EEUU en 5.28% al cierre del viernes compitiendo por el mismo capital global.
Activos dolarizados vistos desde México. En tres semanas el tipo de cambio se movió 7.2%. Es un recordatorio aritmético de que para un inversionista en pesos, el rendimiento de un activo global es el del activo más el del tipo de cambio, y esta vez el segundo término dominó al primero.
Costos importados. Un peso más débil encarece insumos importados en pesos. El mecanismo es real; el traspaso a precios al consumidor no es inmediato ni automático: contratos ya fijados, márgenes y competencia lo amortiguan. El propio Banxico lo trata como riesgo a vigilar, no como efecto consumado.
Lo que cambió en cómo producimos este newsletter
Perdernos el comunicado del 24 fue una falla de proceso, no de criterio: no había dato que lo delatara, y el sistema no tenía forma de avisar.
Ya la tiene. Desde esta edición, el generador carga el calendario oficial de Banxico, los Informes Trimestrales y las fechas del FOMC, y marca cualquier edición que caiga dentro de los diez días posteriores a uno de esos eventos. Esta edición salió con esa alerta encendida.
También estrenamos algo que llevábamos tiempo haciendo sin nombrarlo: la convicción. El régimen dice en qué estación estamos; la convicción dice de qué está hecha esa lectura: si viene de un dato fresco o de continuidad, y si los indicadores secundarios acompañan. Aparece desde hoy en el encabezado, con el número de ediciones que llevamos sin dato nuevo de crecimiento. Esta semana: una sola edición.
No cambia ningún color del scorecard. Cambia cuánto peso tiene la estación en lo que lees.
Y la regla con la que clasificamos los activos globales queda mejor escrita. La versión anterior contaba cuántos drivers estaban a favor, lo que dejaba casos sin respuesta: uno a favor, dos en contra y dos neutros (el caso de Bitcoin esta semana) no caía en ninguna de sus categorías. Desde hoy se clasifica por saldo: favorables menos desfavorables. Un driver neutro deja de contar como medio voto en contra, que es lo que debe hacer un neutro.
¿Tienes claro cuál es tu plan financiero, independientemente de la estación?
El entorno macro que narramos cada semana cambia. A veces es Primavera, a veces Otoño. Un plan financiero sólido no depende de la estación: es la base desde la que lees estas ediciones con criterio propio, no con ansiedad.
Si quieres armar ese plan, Novu Clarity es el punto de partida. Un plan financiero personalizado para tu situación: no vendemos seguros, fondos ni créditos, y no recibimos comisiones de nadie. Solo tu plan, hecho a tu medida.
Contenido educativo y de investigación. El contenido de Novu Macro tiene fines exclusivamente educativos e informativos y expresa análisis, modelos y opiniones generales. No constituye una recomendación personalizada, oferta, invitación o solicitud para comprar o vender valores. Cada inversionista debe evaluar sus propias circunstancias y, cuando corresponda, consultar a un asesor de inversiones registrado.
¿No sabes leer el scorecard o la estación? Aquí explico la metodología completa: Las 4 Estaciones: cómo leer el clima macro