
7 de septiembre de 2026
El dinero crece cuatro puntos más rápido que la inflación. Eso no es gratis.
La Primavera se sostiene esta semana. La inflación sigue cediendo, la economía no da señales de giro brusco. Pero debajo de esa calma hay dos señales que merecen atención antes de que los titulares las cubran.
La primera: el dinero en circulación en México creció 7.39% en julio. La inflación está en 3.12%. La diferencia, más de cuatro puntos porcentuales, es el mayor exceso monetario que hemos registrado en este newsletter. No genera inflación esta semana, pero es el tipo de señal que Banxico lee antes de decidir si recorta o pausa.
La segunda: en el mercado de acciones de Estados Unidos, los ratios de rotación giran a rojo. El VIX, el índice de volatilidad implícita del S&P 500, está en 14.32, zona de calma. Pero los grandes gestores no están en calma: están saliendo de lo que crece rápido y entrando en lo que protege. Esa rotación suele llegar semanas antes de que los datos macro la confirmen.
Esas son las dos historias de la edición #10.
La estación: 🌱 Primavera sostenida, con incertidumbre en los ejes
Esta semana no llegaron datos nuevos para ninguno de los dos ejes principales. La inflación sigue bajando por continuidad (subyacente 3.95%, dirección ↓ desde mayo). El crecimiento sigue acelerando por continuidad (IGAE oficial de junio en +1.7%, con el IOAE preliminar de julio en +2.7%, sin reconciliar todavía).
Que ambos ejes se sostengan por continuidad, sin datos nuevos que los confirmen, es honesto de decirlo: esta semana la Primavera tiene menos soporte que la anterior. No es señal de giro, pero el próximo ciclo de datos, IGAE julio oficial, INPC agosto, PMI agosto, puede moverla en cualquier dirección.
La incertidumbre no cambia el régimen. Cambia la convicción con la que lo sostenemos.
Los indicadores de la semana
IGAE (actividad económica): +1.7% anual jun. 2026 / IOAE jul. preliminar: +2.7% (sin reconciliar)
INPC subyacente: 3.95% (jul. 2026, sin cambio)
INPC general: 3.12% (jul. 2026, sin cambio)
Tasa objetivo Banxico: 6.50% (sin cambio)
FIX: $16.8748 (sep. 4, recuperó desde $17.04 la semana pasada)
M1 (dinero en circulación): +7.39% (jul. 2026, sube desde 7.08%)
Exceso monetario M1 − INPC: +4.27 pp (el nivel más alto del newsletter)
Tasas reales EU (TIPS 10a): 2.45% (sube desde 2.34% ed. ant.)
VIX: 14.32 (baja desde 14.51, zona de calma)
Crédito hipotecario total: +3.63% (abr. 2026, dato actualizado, desacelera desde 4.35%)
Ratios de rotación S&P 500: 🔴 (1 de 4 favorables)
El scorecard del entorno
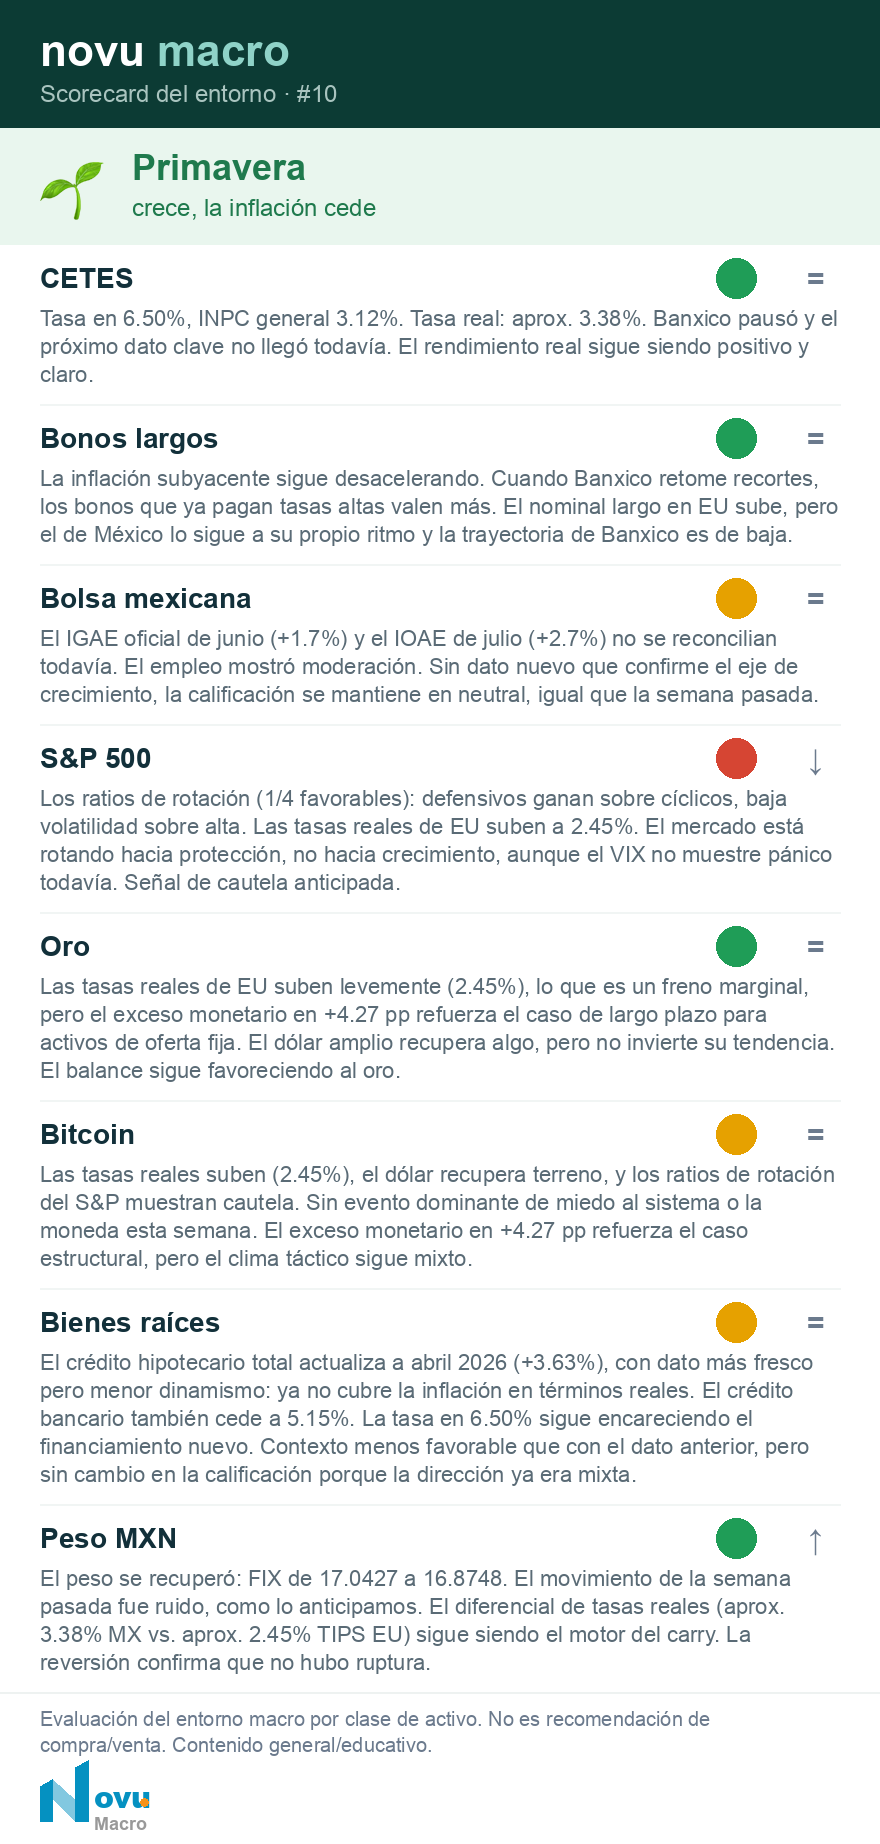
Dos cambios respecto a la edición anterior:
S&P 500: de 🟡 a 🔴. Los cuatro ratios de rotación que seguimos (High Beta vs. Low Beta, Cíclicas vs. Defensivas, Small Cap vs. Mega Cap, Value vs. Growth) apuntan en su mayoría hacia defensivos y bajo riesgo. Eso no es lo que hace el mercado cuando espera que todo vaya bien. El VIX no muestra pánico, pero la rotación dice que los gestores están posicionándose con cautela. Las tasas reales de EU subiendo a 2.45% refuerzan el argumento: el costo de oportunidad del cash sube, lo que presiona las valuaciones de acciones de mayor crecimiento y mayor riesgo.
Peso MXN: de 🟡 a 🟢. El FIX regresó de 17.04 a 16.87. La semana pasada dijimos que si el peso volvía por debajo de 17.00, era ruido. Volvió. El motor sigue siendo el diferencial de tasas reales: Banxico en 6.50% con inflación en 3.12% da una tasa real de aprox. 3.38%, contra el 2.45% del TIPS americano. Esa diferencia de casi un punto porcentual sigue siendo el ancla del carry.
Cuatro ideas para pensar tu dinero esta semana
1. El exceso monetario más alto del año no es señal de alarma, pero sí de atención. El dinero en circulación crece 7.39% mientras la inflación está en 3.12%. Esa brecha de +4.27 pp es la más amplia que hemos registrado. Históricamente, cuando el exceso monetario se sostiene en ese rango, tarde o temprano presiona los precios. No esta semana, probablemente no este trimestre, pero es el dato que Banxico mira antes de decidir recortar. Para ti: si tienes efectivo sin rendimiento, el poder adquisitivo se erosiona más rápido de lo que el INPC sugiere, porque la masa monetaria crece más.
2. El mercado de EU está rotando hacia la cautela sin que el VIX lo confirme. Los ratios de rotación que seguimos (cíclicas vs. defensivas, alta beta vs. baja beta) son señales tempranas. No son garantía de caída, pero sí indican que los gestores profesionales están reduciendo exposición a riesgo. Si tienes acciones de EU, el entorno se volvió menos favorable esta semana. No es un llamado a hacer nada: es el clima que describes antes de decidir si ajustas paraguas.
3. El carry del peso resiste, pero el exceso monetario lo acota. El diferencial de tasas reales México-EU (aprox. 1 pp) sigue siendo el motor del peso. La semana pasada el peso cedió terreno y regresó: el carry lo ancló. Pero ese mismo diferencial se comprime si Banxico recorta antes de que la Fed lo haga, o si el exceso monetario eventualmente se traduce en inflación. El peso está bien por ahora. La fragilidad está en lo que viene, no en lo que es hoy.
4. El crédito hipotecario total actualiza a abril 2026 y desacelera. El dato más reciente disponible (antes era enero 2026) muestra que el crédito total de vivienda creció 3.63% anual, por debajo de la inflación general (3.12%). En términos reales, el financiamiento para comprar casa prácticamente no crece. Eso matiza el entorno de bienes raíces: no es señal de colapso, pero sí de que la demanda financiada no está acelerando.
Para pensar
El régimen de Primavera dice que la inflación cede y la economía avanza. Eso sigue siendo cierto en los datos de México. Pero esta semana llegaron señales desde afuera que merecen honestidad: el mercado de EU está girando hacia protección, las tasas reales americanas suben, y el dinero en circulación en México crece más de lo que nadie que quiera inflación controlada querría ver.
La Primavera no se cancela con una semana de señales mixtas. Pero el entorno de septiembre tiene más matices que el de julio.
La pregunta para la próxima semana: ¿el IGAE oficial de julio confirma el +2.7% del IOAE preliminar, o lo revisa a la baja como hizo en junio? Esa respuesta define si el eje de crecimiento aguanta o empieza a vacilar.
¿Quieres saber cómo está organizado tu dinero antes de que el entorno cambie? Novu Clarity es un diagnóstico independiente: sin venta de fondos, seguros ni créditos, sin comisiones de nadie. Solo claridad sobre dónde estás parado. novuclarity.mx
Contenido educativo y de investigación. El contenido de Novu Macro tiene fines exclusivamente educativos e informativos y expresa análisis, modelos y opiniones generales. No constituye una recomendación personalizada, oferta, invitación o solicitud para comprar o vender valores. Cada inversionista debe evaluar sus propias circunstancias y, cuando corresponda, consultar a un asesor de inversiones registrado.
¿No sabes leer el scorecard o la estación? Aquí explico la metodología completa: Las 4 Estaciones: cómo leer el clima macro