
31 de agosto de 2026
El IGAE oficial de junio le devuelve la cautela a la Primavera
La Primavera se sostiene. La inflación sigue bajando, las tasas reales(después de inflación) de Banxico siguen siendo positivas y el apetito global de riesgo regresó a zona de calma. Pero esta semana llegó un dato que pone un asterisco grande sobre lo que escribimos la semana pasada.
El IGAE oficial de junio, publicado por INEGI el 24 de agosto, llegó en +1.7% anual con una contracción mensual de −0.1%. Es el dato definitivo del indicador principal de actividad económica, y es más bajo que el IOAE de julio (+2.7%) con el que la edición anterior subió la bolsa mexicana a 🟢. Los dos datos son de meses distintos y metodológicamente distintos, pero juntos plantean una pregunta que esta semana no tiene respuesta: ¿el salto de julio fue real o fue un preliminar que el dato definitivo va a revisar a la baja en septiembre?
No cambia la estación. Cambia la certeza.
La edición de esta semana en números:
IGAE oficial junio 2026: +1.7% anual, −0.1% mensual desestacionalizado
INPC subyacente: 3.95% (sin dato nuevo, mismo as-of julio)
INPC general: 3.12% (sin dato nuevo)
Tasa objetivo Banxico: 6.50% (sin cambio)
FIX: $17.04 (subió desde $16.90 la semana pasada, primera depreciación del peso en semanas)
VIX: 14.51 (bajó desde 16.01, el rebote de la semana pasada fue ruido)
Dólar amplio: 118.06 (baja por tercera semana consecutiva)
Tasas reales EU (TIPS 10 años): 2.34% (sin cambio relevante)
M1 en México: +7.08% anual; exceso monetario: +3.96 pp sobre la inflación general
La estación: 🌱 Primavera sostenida, con señal mixta en crecimiento
Dos ejes definen la estación: inflación y crecimiento.
En inflación, el INPC subyacente sigue en 3.95% y la dirección es clara hacia abajo. Sin dato nuevo esta semana, pero los tres meses más recientes (mayo, junio, julio) promedian 4.06% frente a los tres anteriores (febrero, marzo, abril) que promedian 4.40%. Una diferencia de −0.35 puntos porcentuales. La inflación desacelera con margen.
En crecimiento, el cuadro es más complicado. La regla de tres meses todavía apunta a que la economía acelera, pero el último dato oficial (IGAE junio, +1.7%) modera respecto al preliminar de julio (+2.7%) que usamos la semana pasada. El empleo del IMSS en julio también dio señales de moderación: +1.5% anual y la primera caída mensual del año, con casi 20,000 puestos menos que en junio.
La Primavera no se rompe con un solo dato, pero esta semana hay menos viento a favor que la anterior.
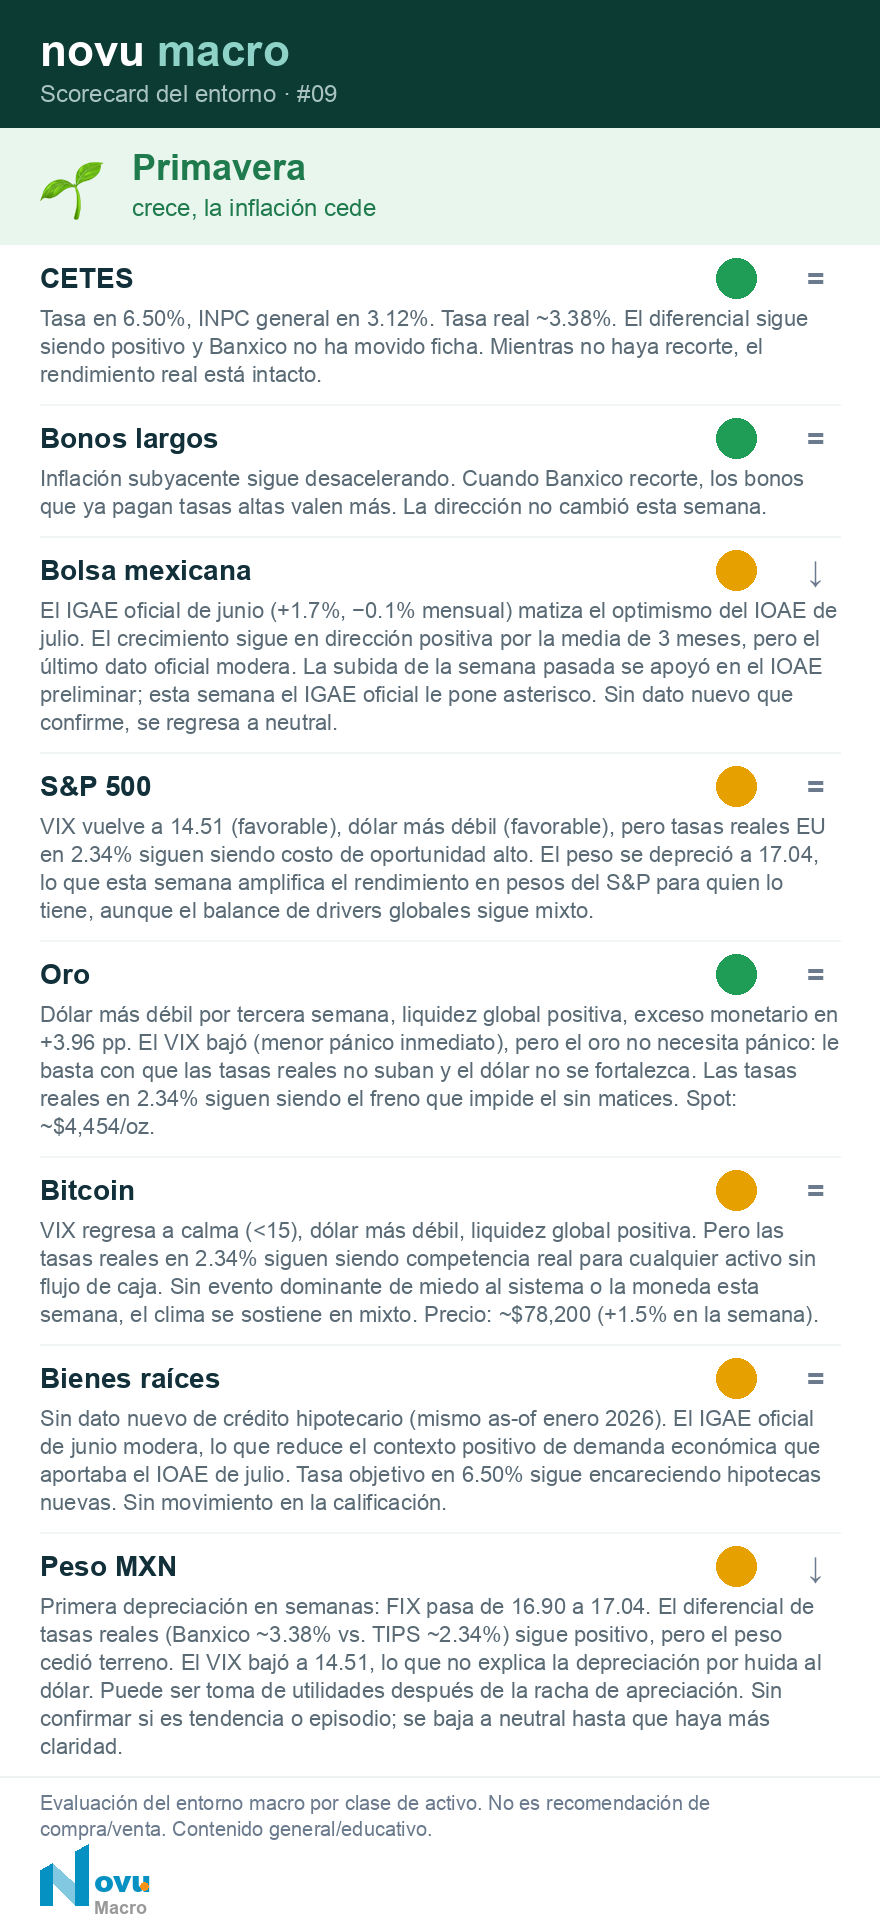
Nota sobre los cambios de esta semana: la bolsa mexicana baja de 🟢 a 🟡 y el peso baja de 🟢 a 🟡. Ambos por razones distintas, y vale la pena explicarlas.
Bolsa mexicana: de 🟢 a 🟡. La semana pasada subimos la BMV a 🟢 apoyados en el IOAE de julio (+2.7%). Esta semana el IGAE oficial de junio llega en +1.7%, y aunque es el mes anterior, es el dato preciso del indicador principal. La divergencia entre los dos no resuelve esta semana: ¿fue julio un salto real o el dato definitivo lo revisará a la baja en septiembre? En la duda, la metodología pide esperar. La bolsa regresa a 🟡, no porque el entorno se haya deteriorado, sino porque el respaldo que teníamos la semana pasada era más provisional de lo que parecía.
Peso MXN: de 🟢 a 🟡. Primera depreciación en varias semanas: el FIX pasó de $16.90 a $17.04. Lo llamativo es que el VIX bajó (menos pánico global, no más), así que no fue una huida al dólar lo que explicó el movimiento. El diferencial de tasas reales (Banxico ~3.38% sobre inflación, TIPS en 2.34%) sigue siendo positivo y favorece el carry. Puede ser toma de utilidades después de la racha de apreciación. Se monitorea la próxima semana: si el FIX regresa por debajo de $17.00, fue ruido; si continúa subiendo, la narrativa de peso fuerte empieza a tener fecha de vencimiento.
Lo que más importa esta semana para tu dinero
Primero: CETES y tasas reales, la ventana sigue abierta. Tasa objetivo en 6.50%, INPC general en 3.12%. La diferencia, la tasa real, está cerca de 3.4 puntos porcentuales. Eso significa que si tienes dinero en CETES hoy, el rendimiento todavía supera la inflación con margen cómodo. La pregunta no es si Banxico recortará sino cuándo. Cada recorte achica esa ventana. Por ahora no hay recorte y no hay señal de que lo haya de forma inminente, en parte porque el exceso monetario (el dinero circulando crece casi cuatro puntos por encima de la inflación) le da razones a Banxico para pausar.
Segundo: la bolsa mexicana pide paciencia. No es que el entorno sea malo. La inflación bajando reduce la presión de costos sobre las empresas, y el crecimiento, aunque con señal mixta, no se revirtió. Pero el dato que sostenía el 🟢 de la semana pasada llegó esta semana con un matiz importante. El IGAE oficial de junio no es una catástrofe, es simplemente más modesto. Para quien sigue la bolsa mexicana, la pregunta de la próxima semana es si el IOAE de julio fue una lectura real o un dato que el IGAE definitivo va a corregir.
Tercero: el oro sigue siendo el activo con el cuadro macro más limpio. Dólar más débil por tercera semana consecutiva, exceso monetario sostenido, tasas reales en EEUU sin subir. El freno que tiene es que las tasas reales (2.34%) siguen siendo positivas y representan competencia real para cualquier activo que no paga flujo. Pero el clima no se deterioró. La tesis de fondo es la misma: cuando el dinero en circulación crece mucho más rápido que los precios durante meses, los activos de oferta fija acumulan un argumento estructural.
Cuarto: el dato que puede cambiar todo llega en septiembre. El IGAE definitivo de julio es el árbitro de la disputa entre el IGAE oficial de junio (+1.7%) y el IOAE preliminar de julio (+2.7%). Si el definitivo se acerca al IOAE, la bolsa mexicana vuelve a 🟢 con fundamento más sólido. Si lo revisa a la baja, el eje de crecimiento pierde fuerza y la estación empieza a dar señales de agotamiento. No es un evento de la semana que viene, pero es el número a tener en mente.
Una pregunta para pensar esta semana
El IGAE oficial de junio llegó más bajo que el preliminar de julio. Si el definitivo de julio también llega más bajo, ¿cambia eso algo en cómo tienes organizado tu dinero hoy? No tiene que ser una respuesta de cartera. Puede ser solo revisar si el dinero que tienes en instrumentos de corto plazo (CETES, fondos de liquidez) lo tienes por convicción o por inercia.
¿Quieres saber cómo está realmente organizado tu dinero antes de que el entorno cambie? Novu Clarity es un diagnóstico claro de tu situación financiera: no vendemos seguros, fondos ni créditos, y no recibimos comisiones de nadie. Solo claridad sobre desde dónde partes.
Contenido educativo y de investigación. El contenido de Novu Macro tiene fines exclusivamente educativos e informativos y expresa análisis, modelos y opiniones generales. No constituye una recomendación personalizada, oferta, invitación o solicitud para comprar o vender valores. Cada inversionista debe evaluar sus propias circunstancias y, cuando corresponda, consultar a un asesor de inversiones registrado.
¿No sabes leer el scorecard o la estación? Aquí explico la metodología completa: Las 4 Estaciones: cómo leer el clima macro