
17 de agosto de 2026
El peso en mínimos históricos del newsletter y el mercado global en modo calma: ¿qué hace tu dinero en este entorno?
La semana pasada señalamos que el VIX había caído a 14.90, el nivel más bajo desde que este newsletter existe, y que eso merecía atención. Esta semana bajó otro escalón: 14.63. Cuando una señal se repite en lugar de revertirse, deja de ser ruido.
Eso es lo que más pesa esta edición: no hay un dato que cambie el régimen, pero hay dos o tres que confirman la dirección. Y confirmar también es información.
La estación
La Primavera sigue. Inflación bajando, crecimiento positivo aunque sin confirmación nueva. El IGAE de julio no publica hasta septiembre, así que el eje de crecimiento navega por inercia. La incertidumbre no está en la inflación, que lleva seis meses consecutivos cayendo en su versión más pegajosa (la subyacente, hoy en 3.95%). Está en si el ritmo de la economía se sostiene o empieza a ceder.
Lo honesto es decirlo así: la Primavera es la clasificación correcta con los datos disponibles, pero uno de sus dos pies está en el aire hasta que llegue el dato de crecimiento.
Los indicadores de la semana
Los datos sin cambio en as-of (misma fecha de referencia que la edición anterior) se señalan. Un dato sin cambio no es una novedad, pero confirma que el cuadro no se deterioró.
Inflación:
INPC subyacente (la medida más pegajosa de los precios): 3.95%, sin dato nuevo desde julio 2026
INPC general: 3.12%, sin dato nuevo desde julio 2026
Política monetaria y tipo de cambio:
Tasa objetivo Banxico: 6.50%, sin cambio
Tasa real implícita (~6.50% menos 3.12%): aproximadamente 3.38%, la más alta en lo que va del newsletter
FIX (tipo de cambio oficial): $17.02, el nivel más fuerte registrado en este newsletter. En la edición anterior estaba en $17.14
Entorno global:
VIX, el índice de volatilidad implícita del S&P 500: 14.63 (antes: 14.90). Segunda semana consecutiva por debajo de 15
Dólar amplio: 119.06 (antes: 119.70). El dólar sigue cediendo
Tasas reales de EU (TIPS a 10 años): 2.39%. Sin movimiento relevante. Siguen siendo el principal costo de oportunidad del mercado global
M2 en dólares (liquidez global en EU): +5.53% anual. Sin dato nuevo, confirma que la liquidez en dólares sigue expandiéndose
Dinero en México:
M1 (dinero en circulación): +7.13% anual, sin dato nuevo desde junio 2026
Exceso monetario (M1 menos INPC general): +4.01 puntos porcentuales. Mismo nivel que la semana pasada
Crédito hipotecario:
Crédito vivienda banca comercial: +5.22% anual (dato de enero 2026), primera lectura con dirección al alza en este newsletter
Crédito vivienda total (incluye INFONAVIT y FOVISSSTE): +4.35% anual, también con dirección al alza
El entorno · Scorecard #07
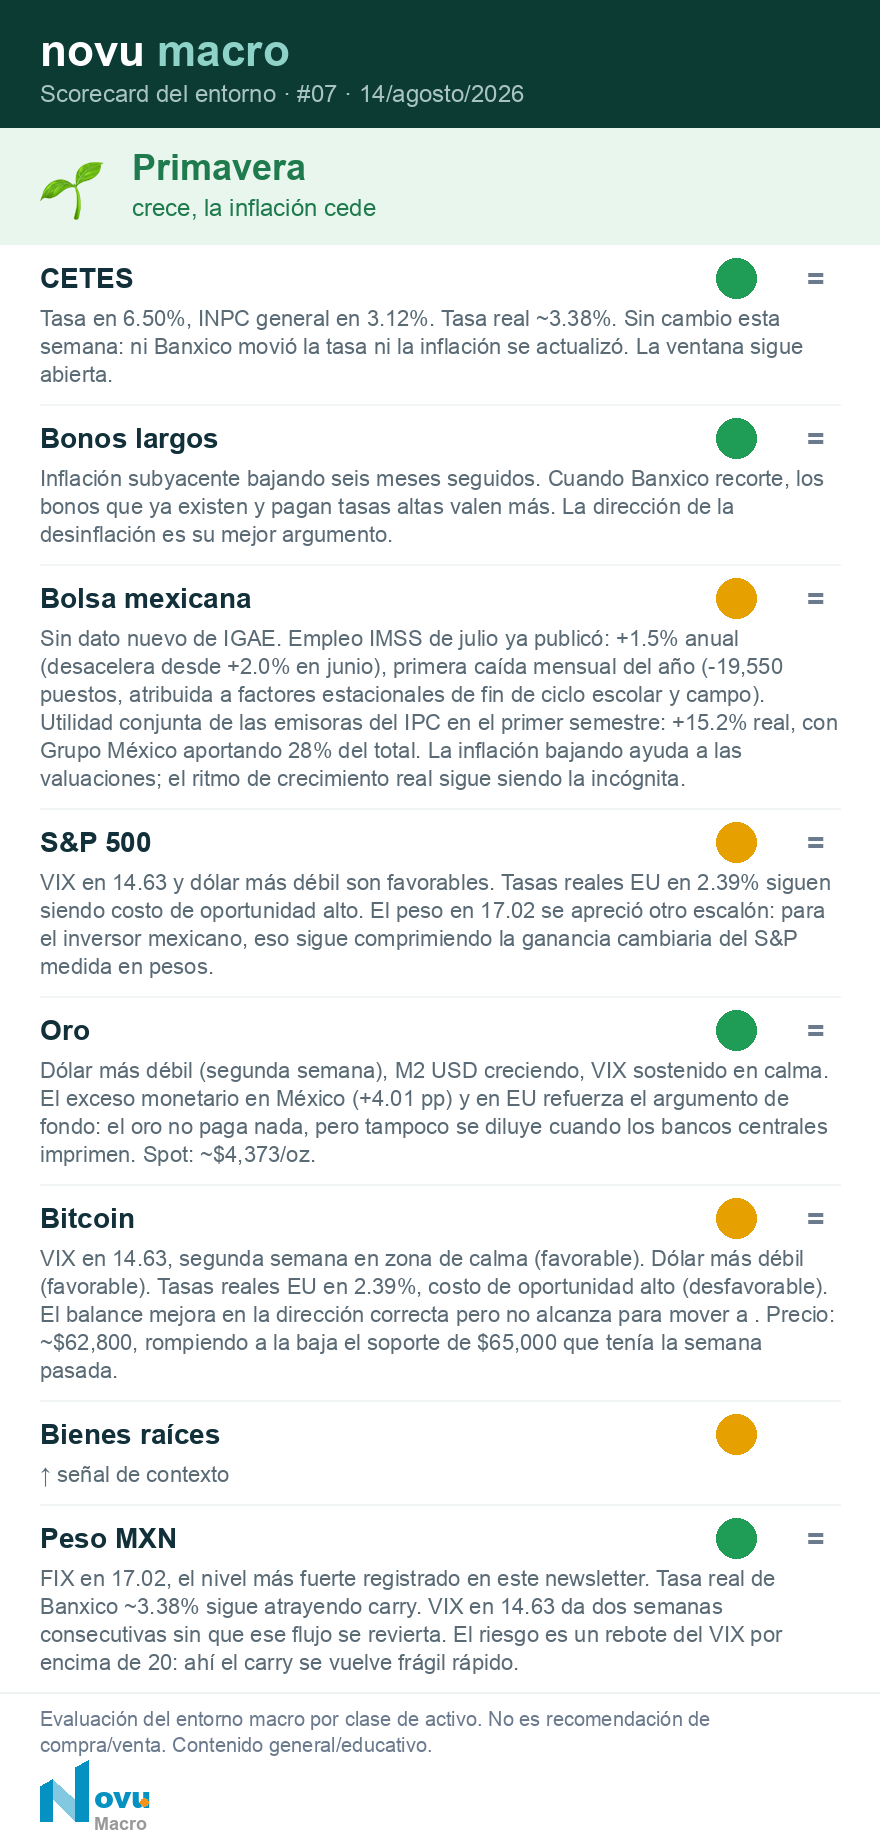
Esta semana no hubo cambios de calificación en ningún activo. Cuando el scorecard no cambia, la información es esa: el clima se sostiene, no hay quiebres que reaccionar.
Lo que sí cambió es el contexto del crédito hipotecario, que ahora muestra la primera señal de dirección positiva en este newsletter. Eso no mueve Bienes raíces de 🟡 a 🟢, pero sí añade textura al análisis.
Lo que esta semana significa para tu patrimonio
Si tienes CETES o cuenta referenciada a la tasa. La tasa real llegó a aproximadamente 3.38%, el nivel más alto en lo que va de este newsletter. No cambió la tasa de Banxico: cambió la inflación. Cada punto que baja el INPC amplía mecánicamente lo que ganas en términos reales, sin que nadie ajuste nada. Esa ventana seguirá ahí hasta que Banxico recorte, y la señal más cercana de que eso está próximo sería una inflación que se acerque a 3% o un dato de crecimiento que decepcione. Por ahora ninguna de las dos está sobre la mesa.
Si tienes activos en dólares o exposición al S&P 500. El peso en 17.02 es buena noticia para tu poder adquisitivo en México, pero tiene un efecto secundario: comprime la ganancia del S&P medida en pesos. Si el índice subió 2% en dólares pero el peso se apreció 1%, tu ganancia en pesos fue de alrededor de 1%. No es pérdida, pero no es lo que la pantalla del S&P muestra. El tipo de cambio es parte del rendimiento, siempre.
Si estás evaluando bienes raíces. El crédito hipotecario de la banca creció 5.22% anual, por encima de la inflación (3.12%). Es la primera señal en este newsletter de que la demanda financiada de vivienda crece en términos reales. El dato es de enero 2026 y el mercado hipotecario se mueve lento, así que no es una señal de impulso inmediato. Pero sí dice que el mercado de vivienda está absorbiendo la tasa alta sin desplomarse. Quien tiene horizonte de mediano plazo tiene menos ruido de lo que el titular de “tasas altas” sugiere.
Si el VIX te importa aunque no tengas acciones de EU. El VIX en 14.63 afecta al peso directamente. Cuando el mercado global está en calma (VIX bajo), los flujos de carry, es decir, el dinero que entra a México a aprovechar la diferencia de tasas, no se revierten. Eso sostiene al peso. La señal a vigilar es un VIX que rebote por encima de 20: ahí el carry se vuelve frágil rápido y el peso sentiría presión. Por ahora, dos semanas consecutivas dicen que ese escenario no está activo.
El empleo de julio ya llegó, y trae un matiz
El IMSS publicó el dato de julio: 22,760,154 puestos formales, +1.5% anual. Es crecimiento, pero desacelera frente al +2.0% de junio — tercer mes consecutivo enfriándose. En el mes, además, se perdieron 19,550 puestos formales, la primera caída mensual del año. Las autoridades lo atribuyen a factores estacionales (fin de ciclo escolar, temporada baja del campo), no a un quiebre de tendencia.
La lectura honesta: el eje de crecimiento no se rompe, pero tampoco llega la confirmación limpia que la Primavera necesitaba. Es el mismo mensaje que ya traía el IGAE de junio (+1.7%, también desacelerando) desde otro ángulo. El dato que de verdad puede mover el diagnóstico sigue siendo el IGAE de julio, esperado hacia la tercera semana de septiembre.
¿Cómo está organizado tu dinero ante este entorno?
El clima macro da señales, pero las señales solo sirven si sabes cómo está parado tu patrimonio antes de que el entorno cambie. ¿Cuánto de tu dinero está en instrumentos que se benefician de la tasa alta? ¿Cuánto en dólares, y a qué tipo de cambio entraste? ¿Tienes exposición a bienes raíces con horizonte claro?
Si no tienes esas respuestas ordenadas, ese es el punto de partida. Novu Clarity es un diagnóstico de cómo está organizado tu patrimonio: no vendemos seguros, fondos ni créditos, y no recibimos comisiones de nadie. Solo claridad.
Novu Macro es contenido general con fines educativos; no es asesoría de inversión personalizada ni recomendación de compra/venta.
¿No sabes leer el scorecard o la estación? Aquí explico la metodología completa: Las 4 Estaciones: cómo leer el clima macro